평균 기대값이 같은데 낙폭과 파산 위험은 왜 다를까요?
백테스트 기록에서 여덟 거래를 골랐다고 해 봅시다. 네 번은 이익으로 끝나 각각 +2R, 네 번은 손실로 끝나 각각 −1R입니다. R은 거래를 시작할 때 정해 둔 위험 한 단위로, 손절 가격까지 움직였을 때 잃게 되는 금액입니다. 평균은 (4×2−4×1)÷8=+0.5R로 양수입니다. 이 기록을 믿고 시작해도 될 것 같습니다.
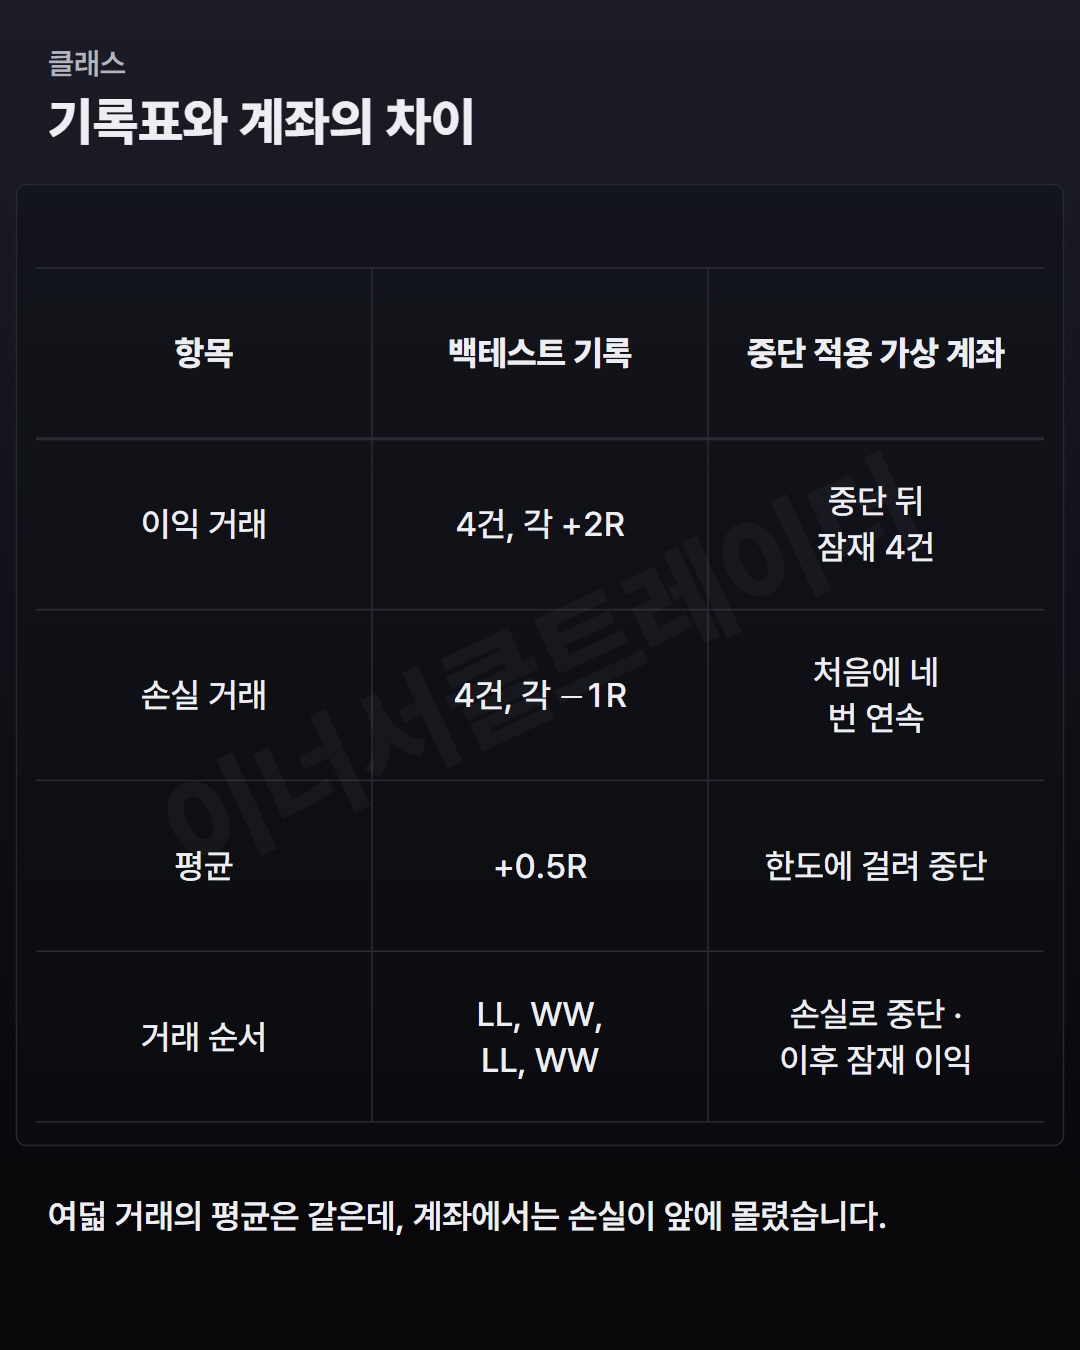
이 기록대로 계좌를 시작했는데 손실 네 번이 먼저 나왔다고 해 봅시다. 거래를 시작하기 전에 "최고 자본에서 이만큼 줄면 멈춘다"는 낙폭 한도를 정해 두었고, 손실이 이어지면서 그 한도에 닿았습니다. 거래를 멈춰야 했으니 뒤에 있던 이익 네 번은 써 보지 못합니다. 기록의 평균은 맞았는데 계좌는 버티지 못한 셈입니다.
이익과 손실의 개수도 크기도 같은데, 어떤 배열은 끝까지 가고 어떤 배열은 중간에 멈춥니다. 같은 평균을 가진 다른 기록이었다면 한도에 닿지 않았을 수도 있습니다. 평균 하나에는 무엇이 빠져 있을까요? 그리고 '버틴다'는 말을 계산하려면 무엇부터 정해야 할까요?
멤버십으로 이어 읽기
팬딩 또는 레퍼럴 멤버십이 확인되면 이 글의 전문을 읽을 수 있습니다.
- 평균 +0.5R은 무엇을 평균한 숫자일까요?
- 같은 여덟 결과의 순서만 바꾸면 계좌는 어떻게 달라질까요?
- 수량, 금액, 비율 중 무엇을 고정하느냐에 따라 경로가 달라질까요?
- 계좌가 끝났다는 기준은 무엇으로 정할까요?
- 한도에 닿은 뒤에는 무엇을 남기고 언제 다시 시작할까요?
- 직접 계산해 볼까요?
- 풀이